
お疲れ様です。きのこです🍄夫婦でお金をどのように管理するかをパートナーと決める事は大切な様です。まだ独り身である今のうちにまずは自分がどうしたいか考えてみました。
共同財産という新しい考え方
結婚する前までは自分のお金は基本全部自分のものです。しかし、結婚すると自分で稼いだお金も相手が稼いだお金も「共有財産」になります。
「共有財産」とは、婚姻中に夫婦が協力して形成・維持された財産のことをいい、
現金、家、車、保険、有価証券などが例としてあげられます。
どちらかの一方の名義になっていた場合でも、協力して得ているとされ、共有財産の対象となります。
自分だけのものでなくなったお金、資産をお互いが納得する形で使うことが大切になりそうです。
家計管理の種類
お金の管理には主に下記の3つの方法があります。
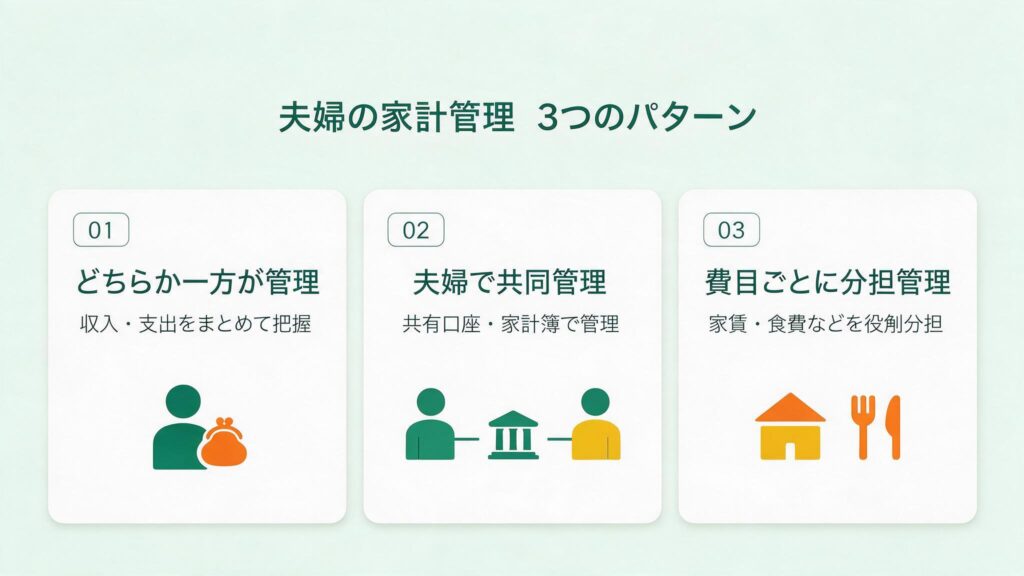
①どちらか一方が管理
夫婦のどちらか一方がお金をまとめて管理する方法です。お金を一括管理できるため、全体の把握がしやすいです。
メリット
1人がまとめてお金の管理するため、家計の全体像を把握しやすく、計画的な支出が可能になります。
全体像が見やすいため、改善点などの早期発見も可能。
デメリット
管理をしている人に負担が入ってしまうことや、管理が得意でない人が行った場合、予想外の支出が発生します。また、管理してない側がお金に無関心となり、金銭感覚のギャップが生じる可能性があります。
②夫婦で共同管理
家計管理用の口座を作り、そこに双方が一定額を入れて管理する方法です。共働き夫婦がこの方法をとっている事が多いようです。
メリット
双方がお金の管理を行うため、金銭感覚のギャップが生じにくいようです。また、家庭のお金もありつつ、自分で管理するお金もあるため、自由にお金を使える感も味わえる方法のようです。
デメリット
複数の口座を使用するため、管理の手間が増えます。また、共同口座へいくら入金するのか、入金金額に差を生じさせるばあいどのようにするかなど話し合いが必要になります。
③費用ごとに分担管理
家賃光熱費は旦那さん、食費は奥さんというように、費用の種類ごとに支払を分担する方法です。
メリット
自分の担当範囲が明確なため、裁量権を持って管理できます。また、収入差があった場合も、項目毎に分担できるため、納得いく運用ができます。
デメリット
家計全体の収支が把握しにくいことがあげられます。互いに管理を行っているため、情報共有の場を設けないと全体の把握がしにくいです。
どうやって選ぶ?
- 共働きか
- お金の管理を双方がどれだけ得意か
- お金の管理を双方がどれだけ苦痛に感じるか
- どのくらい自由にお金を使いたいか
- 今後どの様なライフプランを想定しているか
どちらかが家庭に入るのであれば、1を選択する割合が高いのかもしれませんね。また、一方がお金の管理が得意ではない場合、1を選択して得意な方が管理すると無駄遣いしない生活ができる方法だと思います。共働きでも収支が把握しやすい1が最もお金が貯まる近道の様に感じます。
共働きであり、全体の収支をある程度把握できているのであれば2は折衷案になるかと思います。共通のお金も、自由に使えるお金もある。しかし、収入差がある場合や一方の収入が減る場合は共同口座への入金割合を調整しないと不平等感がでる可能性がありますよね。
各々が項目ごとに裁量権を持って支払えるのは3でしょうか。一方が食事の家事を担っているから、その人が食費担当。そうすれば自分のお財布と体力に応じて自炊を増やすか否かを判断できる。的な形での管理ができそうです。
一番大切なことは、双方が納得できる形でお金の管理を行うこと。
話し合いにくい内容だからこそ、勇気を振り絞って話し合うことが大切だと思います。
私は2を選択予定
私は共働きの予定であり、双方お金の管理は苦手でも苦痛でもない。
ある程度自由に使えるお金も欲しい、固定費・変動費が変化しても双方負担できる2を選択しようと考えております。
負担割合、どちらかが働け無くなった時の対応方法、自由に使えるお金の割合、双方のNISAに入れる額、中長期的なお金の貯め方など2を選んだ後に考えなければならないことも多くあります。
試行錯誤し、パートナーと相談しながら決めていこうと思います。
コメント